

El domingo 15 de noviembre, la Oficina Central de Estadística (CBS) publicó un índice de precios al consumidor que bajó un 0,1 % en octubre, y la inflación anual cayó al 1,1 %, el nivel más bajo desde abril de 2021. Desde entonces, la pregunta del mercado es si habrá una bajada de tipos del Banco de Israel el lunes 23 de noviembre. En nuestra opinión, esa pregunta importa menos de lo que parece: según la previsión del propio Departamento de Investigación del banco, lo único que se espera para el próximo año es un paso de 0,25 puntos porcentuales, y en una hipoteca corriente vale unos 100 ₪ al mes. Quien aplaza una compra por ese motivo espera un ahorro pequeño, mientras que en el mercado de segunda mano de ciudades como Ra’anana el precio ya se mueve en cientos de miles de shekels.
El tipo de interés está en el 3,25 % y la tasa prime en el 4,75 %, y la próxima decisión es el 23 de noviembre. Aunque llegue una bajada, se espera que sea un solo paso, y en una hipoteca de 2,1 millones de ₪ con un tercio en prime ahorra unos 97 ₪ al mes. En Ra’anana, una vivienda así bajó en el último año unos 150.000 ₪, más de cien años de un ahorro como ese.
- La inflación bajó al 1,1 %, y la diferencia entre el tipo de interés y la inflación es de unos 2,15 puntos. Eso es lo que abre el debate sobre una bajada.
- Los precios ya están bajando: el índice de precios de la vivienda cayó un 1,5 % en el año, y en el distrito de Tel Aviv un 2,1 %.
- En Ra’anana, un piso de 4 habitaciones de segunda mano bajó cerca de un 4,7 % en el año, y en Lev HaPark cerca de un 20,5 %.
- Quienes ganan directamente con una bajada son quienes ya tienen préstamos en prime, el 28 % de las hipotecas de octubre, y quienes cambian de vivienda con un préstamo puente.
Qué se movió en la última semana: cuatro datos entre el 11 y el 17 de noviembre
La inflación sorprendió a la baja. Según los datos de la CBS publicados el 15 de noviembre, y lo informado por Calcalist, el índice bajó un 0,1 % en octubre, frente a una expectativa de subida de cerca del 0,3 %, y la inflación anual bajó del 1,6 % al 1,1 %. Según Globes el 16 de noviembre, una caída del 5,1 % en los precios de los vuelos restó por sí sola unos 0,23 puntos al índice. Lo que significa: parte de la bajada se debe a partidas volátiles, y no necesariamente a una tendencia.
Las expectativas de bajada están divididas. Según ese mismo informe de Globes, el mercado descuenta una probabilidad de cerca del 22 % de una bajada de 0,25 puntos el 23 de noviembre, y de cerca del 50 % de una bajada entre febrero y abril de 2027. Calcalist el 15 de noviembre presentó la bajada como casi segura. Maariv el 16 de noviembre señaló el otro lado: no hay un gobierno estable ni presupuesto para 2027. Según Calcalist el 9 de noviembre, con un presupuesto prorrogado el gasto es de unos 642.000 millones de ₪, frente a compromisos de unos 720.000 millones. Un banco que teme por el déficit tiende a esperar.
Los precios de la vivienda siguen bajando despacio. El índice de precios de la vivienda de la CBS, publicado el 15 de noviembre y analizado por el Centro Inmobiliario (Merkaz HaNadlan), bajó un 0,2 % en agosto y septiembre, y un 1,5 % en el año. En el distrito de Tel Aviv la caída anual es del 2,1 %, la más pronunciada entre los distritos. Al mismo tiempo, el alquiler para nuevos inquilinos subió un 5,5 % en el año. Lo que significa para los inversores: la rentabilidad mejora un poco por ambos lados.
Los prestatarios ya apuestan por una bajada. Según datos del Banco de Israel del 11 de noviembre, analizados por el Centro Inmobiliario, en octubre se concedieron hipotecas por 9.280 millones de ₪, el tipo medio ponderado subió al 4,42 % y el peso de la prime pasó del 26 % al 28 %. Paralelamente, según Bizportal el 17 de noviembre, las restricciones a las promociones de financiación de las promotoras vencen a finales de diciembre, y se espera que la Supervisión de Bancos las renueve, probablemente con restricciones adicionales. Por ahora es una estimación, no una decisión.
En el análisis semanal anterior mostramos cómo las ventajas de financiación de las promotoras presionan a los vendedores de segunda mano. Esta semana miramos el lado del comprador y del prestatario.
La tesis: la bajada de tipos del Banco de Israel se reduce a un solo paso
Los titulares presentan el 23 de noviembre como una encrucijada, pero conviene leer la cifra que el propio Banco de Israel publicó. Según Bizportal el 16 de noviembre, el Departamento de Investigación del banco prevé un tipo de interés del 3 % al 3,25 % en los próximos seis meses, y de cerca del 3 % dentro de un año. Es decir, incluso en el escenario del banco, todo el ciclo que tenemos por delante es una sola bajada de 0,25 puntos. La única pregunta es si llegará el lunes o dentro de unos meses.
Hay una razón para la cautela del banco. El economista jefe de IBI, según Globes, prevé que la inflación vuelva a subir hacia el 2 % en el próximo año, y el shekel debilitado encarece las importaciones. Las elecciones se celebraron el 27 de octubre sin un resultado decisivo, y no hay presupuesto. En estas condiciones, un banco central no suele abrir una serie de bajadas.
Por eso, en nuestra opinión, quien planifica una compra en torno a «los tipos que van a bajar» debería cambiar la pregunta. No si habrá una bajada, sino cuánto vale en shekels, y frente a qué.
Las cuentas: cuánto vale una bajada de tipos del Banco de Israel de 0,25 puntos
El ejemplo es solo ilustrativo. Un piso de 4 habitaciones de segunda mano en Ra’anana, al precio mediano de unos 3,15 millones de ₪. Una hipoteca de 2,1 millones de ₪, unos dos tercios del precio, a 25 años. Un tercio de ella, 700.000 ₪, en el tramo prime. Nuestro supuesto: el tipo del tramo es prime menos 0,5, es decir, el 4,25 % hoy. El tipo de los demás tramos no cambia directamente con la decisión, por lo que no se incluyó. El cálculo sigue el sistema de cuotas constantes (Spitzer, equivalente al sistema francés).
| Escenario | Tipo del Banco de Israel | Tipo del tramo prime | Cuota mensual sobre 700.000 ₪ | Ahorro mensual | Ahorro anual |
|---|---|---|---|---|---|
| Sin cambios | 3,25 % | 4,25 % | 3.792 ₪ | 0 | 0 |
| Una bajada | 3,00 % | 4,00 % | 3.695 ₪ | 97 ₪ | 1.168 ₪ |
| Dos bajadas | 2,75 % | 3,75 % | 3.599 ₪ | 193 ₪ | 2.319 ₪ |
Incluso en un caso extremo, en el que toda la hipoteca de 2,1 millones de ₪ está en prime, una bajada ahorra unos 292 ₪ al mes, unos 3.500 ₪ al año. Un escenario de dos bajadas ya queda más allá de la previsión del banco.
Ahora, el otro lado de la cuenta. Un piso así en Ra’anana bajó en el último año cerca de un 4,7 %, es decir, unos 150.000 ₪. Al ritmo de ahorro de una bajada sobre un tercio en prime, harían falta más de cien años para llegar a esa suma. Incluso con una hipoteca íntegramente en prime, más de cuarenta años. La diferencia que se fija en la mesa de negociación, y eso antes de calcular la distancia entre el precio pedido y el precio de cierre, es mayor que todo lo que el tipo de interés puede dar en el próximo año.
También hay un escenario inverso que conviene recordar. Si el banco espera, y la inflación vuelve a subir como prevén algunos economistas, quien tiene su préstamo en prime no ganará nada, y quien eligió un tramo fijo no perderá. La diversificación entre tramos sigue siendo la herramienta más importante, y conviene definirla ya en la preaprobación de la hipoteca, no después.
Por qué el precio importa más que el tipo de interés, precisamente ahora
En un mercado en el que los precios suben, esperar a un tipo más bajo cuesta dinero, porque la vivienda se encarece durante la espera. En un mercado en el que los precios bajan despacio, como ahora, parece que esperar es gratis. Es otro error: quien espera la bajada de tipos espera justo el momento en que más compradores volverán al mercado. Si la bajada llega, llegará para todos a la vez, y la ventaja negociadora de quien tiene hoy una aprobación de principio se reducirá.
Los datos muestran que hoy el poder de negociación está del lado del comprador. En Ra’anana, el número de operaciones bajó cerca de un 17 % en el año, hasta unas 790. En Herzliya, según Bizportal el 12 de noviembre, la caída es la misma, un 17 %, hasta unas 1.015 operaciones. Menos operaciones significa menos compradores por vivienda, y un vendedor que lleva meses esperando se vuelve más flexible. Antes de entrar en una negociación, conviene empezar por una aprobación de principio de la hipoteca (ishur ekroni), que muestra al vendedor que el comprador va en serio.
A quién le afecta, y cómo
- Quien compra su primera vivienda: la decisión del 23 de noviembre no debería fijar el momento de la compra. Cambia la cuota en decenas o cientos de shekels al mes. Lo que decide es el precio al que se puede cerrar, y la capacidad de pagar la cuota aunque el tipo no baje.
- Quien cambia a una vivienda mejor: aquí la bajada pesa más. El préstamo puente, que financia la vivienda nueva hasta que se vende la anterior, suele estar en un tramo variable, y cada cuarto de punto lo abarata de inmediato. Pero el riesgo real de quien cambia de vivienda es vender por debajo de lo esperado, por lo que el orden entre la venta y la compra importa más. Véase la guía para quienes cambian de vivienda.
- Inversor: la rentabilidad en Ra’anana es de cerca del 2,5 % según Bizportal, y el tipo medio de las hipotecas es del 4,42 %. Incluso después de una bajada, la financiación con alto apalancamiento cuesta más de lo que rinde la vivienda. Al inversor le afecta mucho más el impuesto de adquisición (mas rechisha), del 8 % hasta el 10 de febrero de 2027, sobre el que escribimos en el análisis semanal del 6 de noviembre, y las cuentas de nuestra guía de inversión.
- Vendedor: una bajada devolverá al mercado a parte de los compradores, pero no los precios del año pasado. Quien fija el precio según la expectativa de tipos más bajos lo fija según un mercado que todavía no existe. Conviene empezar por una tasación basada en las operaciones más recientes.
- El mercado de lujo: en operaciones de diez millones de ₪ o más, buena parte de los compradores no depende de una hipoteca, y el tipo de interés casi no influye. Lo que influye son los impuestos. Según Calcalist el 11 de noviembre, en una casa vendida en Kfar Shmaryahu por 13,8 millones de ₪, la Oficina de Impuestos Inmobiliarios reconoció 2,45 millones de ₪ en gastos de construcción de los 7,9 millones declarados, por falta de facturas, y el impuesto subió de unos 274.000 a unos 1,4 millones de ₪. Los vendedores recurrieron. La lección: documentar cada gasto, años antes de la venta. El contexto, en la guía del impuesto a la plusvalía inmobiliaria (mas shevach).
Una mirada a Ra’anana: un mercado, tres precios
Según un análisis de operaciones declaradas que publicó Bizportal el 13 de noviembre, en Ra’anana hay hoy tres mercados que casi no se comunican entre sí. Una vivienda antigua se vendió en los últimos tres años y medio a una mediana de unos 26.500 ₪ por m², una vivienda nueva de promotora a unos 35.100 ₪, una diferencia de cerca del 32 %, y una vivienda sobre plano a unos 36.000 ₪. En Kiryat Weizmann y en Merkaz Darom la diferencia entre nuevo y antiguo llega a cerca del 41 %.
Dentro del mercado de segunda mano, el panorama es variado. Un piso de 3,5 a 4 habitaciones se vendió en el último año a una mediana de unos 3,15 millones de ₪, unos 26.800 ₪ por m², una bajada de cerca del 4,7 % en el año, pero todavía cerca de un 30 % por encima del precio de hace cinco años. En Lev HaPark se registró la caída más pronunciada de la ciudad, cerca de un 20,5 % en el año, hasta una mediana de 2,96 millones de ₪. En Kiryat Weizmann, en cambio, se registró una subida de cerca del 14 %, sobre la base de pocas operaciones a lo largo de un periodo más largo. La mediana de precios pedidos es de unos 28.500 ₪ por m².
Dos salvedades. El artículo no indica la fuente de los datos, y en los barrios con pocas operaciones una sola mediana puede moverse bruscamente por una sola vivienda. Aun así, la dirección es clara: en Ra’anana el precio se fija hoy a nivel de barrio y de edificio, no a nivel de ciudad. Quien compra en Lev HaPark y compara con la mediana de la ciudad paga de más, y quien vende en Neve Zemer y compara con Lev HaPark vende barato. El análisis completo por barrios está en nuestra página de Ra’anana.
Lo que todavía no sabemos
- La decisión del 23 de noviembre. El mercado descuenta una probabilidad de cerca del 22 % de una bajada, y aunque llegue, el mensaje que la acompañe sobre el rumbo futuro importa más que el cuarto de punto en sí.
- Las promociones de financiación de las promotoras. Las restricciones vencen a finales de diciembre. Una prórroga más estricta limitará las ventajas que hoy compiten con la segunda mano. Su eliminación hará lo contrario.
- El gobierno y el presupuesto. Mientras no haya gobierno, no hay decisión sobre el impuesto de adquisición después del 10 de febrero de 2027 ni presupuesto para 2027. Ambos influirán en el mercado más que el tipo de interés.
- Si la inflación volverá. Una sola lectura del 1,1 %, parte de la cual se debe a los precios de los vuelos, no es una tendencia. El índice de noviembre se publica normalmente a mediados de diciembre.
En las próximas semanas conviene seguir la decisión del 23 de noviembre, el anuncio de la Supervisión de Bancos sobre las promociones de financiación y el próximo índice de precios de la vivienda de la CBS, que se publica normalmente a mediados de mes.
Preguntas frecuentes
¿Bajará el tipo de interés el 23 de noviembre de 2026?
No se sabe. Según Globes el 16 de noviembre, el mercado descuenta una probabilidad de cerca del 22 % de una bajada de 0,25 puntos, y algunos economistas prevén una espera al menos hasta enero. El Departamento de Investigación del Banco de Israel prevé un tipo de cerca del 3 % dentro de un año, frente al 3,25 % actual.
¿Cuánto ahorraré en la hipoteca si el tipo baja un 0,25 %?
Depende de la parte de la hipoteca que esté en el tramo prime. En el ejemplo de 700.000 ₪ en prime a 25 años, el ahorro es de unos 97 ₪ al mes. En una hipoteca de 2,1 millones de ₪ íntegramente en prime, unos 292 ₪. Los tramos fijos no cambian con la decisión en sí.
¿Conviene esperar a que bajen los tipos para comprar una vivienda?
En nuestra opinión, la decisión debe basarse en el precio y en la capacidad de pago, y no en la previsión de tipos. En un mercado en el que los precios bajan despacio y hay pocas operaciones, el poder de negociación de un comprador con aprobación de principio es mayor que el ahorro de un cuarto de punto.
¿Qué pasó con los precios de la vivienda en Ra’anana en 2026?
Según un análisis de operaciones publicado por Bizportal el 13 de noviembre, un piso de 3,5 a 4 habitaciones de segunda mano en Ra’anana se vendió en el último año a una mediana de unos 3,15 millones de ₪, una bajada de cerca del 4,7 %. En Lev HaPark la caída llegó a cerca del 20,5 %, y una vivienda nueva de promotora se vende cerca de un 32 % más cara que una antigua.
¿Cuál es hoy la inflación en Israel?
Según la CBS, la inflación de los 12 meses terminados en octubre de 2026 fue del 1,1 %, la más baja desde abril de 2021. El índice de octubre bajó un 0,1 %.
En resumen
La bajada de tipos del Banco de Israel acabará llegando, pero no será suficiente para decidir una operación. RS Nadlan acompaña a sus clientes en Tel Aviv, Ramat HaSharon, Herzliya, Ra’anana y Kfar Saba, con especialización en los barrios del norte de Tel Aviv, y en una conversación breve se pueden hacer las cuentas sobre una vivienda concreta. Déjenos sus datos o llame al 077-500-4600 (+972 77 500 4600). Las reuniones en nuestras oficinas de Ramat Aviv Gimel se fijan con cita previa. Este texto no constituye asesoramiento jurídico, fiscal ni hipotecario, y un asesor hipotecario debe revisar cada caso en particular.
Nuestras propiedades en venta en Ramat Aviv Gimel
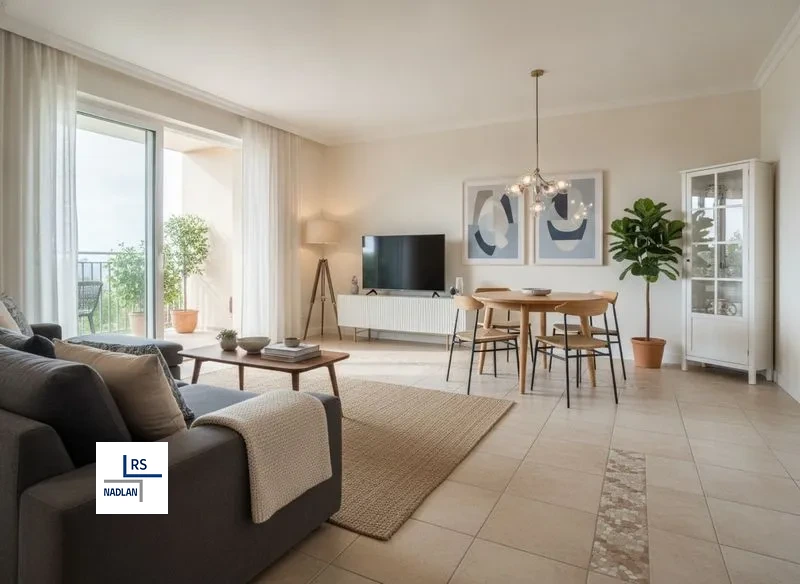 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 5 habitaciones
- aprox. 140 m²
- Planta alta
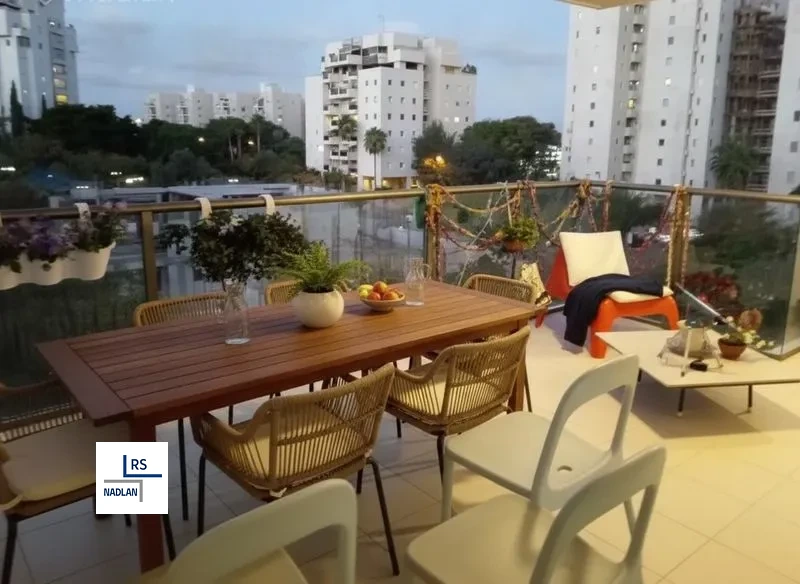 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 5 habitaciones
- aprox. 145 m²
- Planta intermedia
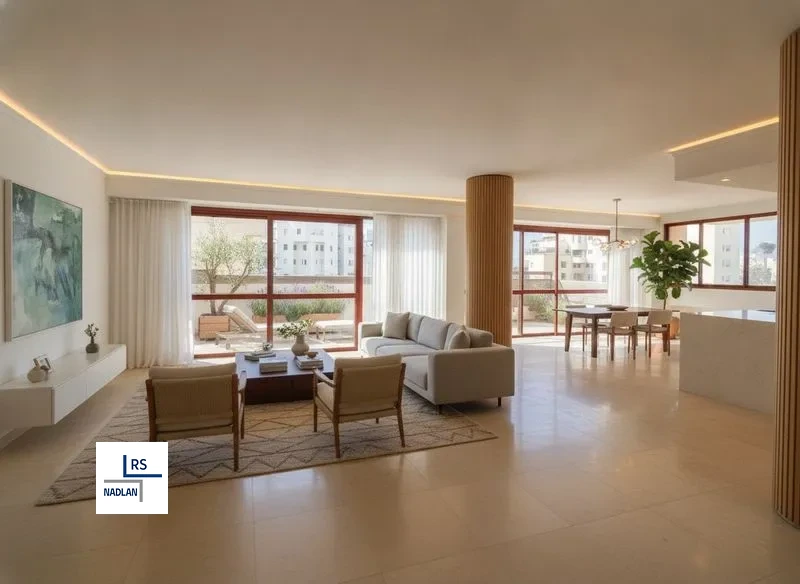 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 5,5 habitaciones
- aprox. 200 m²
- Planta alta
