

El impuesto de compra para olim en Israel (mas rechisha) es uno de los beneficios económicos más importantes a disposición de quien hace aliá, y en un apartamento del norte de Tel Aviv puede representar un ahorro de decenas y a veces de cientos de miles de shekels. Sin embargo, desde el 15 de agosto de 2024 el impuesto de compra para el nuevo inmigrante se calcula según un nuevo reglamento, con otras condiciones, un tope de valor y una ventana de tiempo en torno a la cual conviene planificar. En esta guía reunimos lo que hay que entender antes de empezar a buscar: quién tiene derecho, cómo se calcula el impuesto, cuándo conviene la vía anterior, qué ocurre cuando se compra antes de la aliá y cómo encaja la financiación. Los datos son correctos a noviembre de 2026, y cada caso concreto debe ser revisado por un abogado o un asesor fiscal.
El oleh que compra su única vivienda en el período que comienza un año antes de la aliá y se extiende siete años después está exento del impuesto de compra hasta 1.978.745 ₪ y paga solo el 0,5 % sobre la parte que llega hasta 6.055.070 ₪. Por encima de ese monto se aplican las tasas habituales, y en una vivienda cuyo valor supera los 20.183.565 ₪ el nuevo beneficio no se aplica en absoluto.
- El beneficio del Reglamento 12A se concede una sola vez y únicamente para una vivienda única.
- El oleh que entró en Israel antes del 15.8.2024 puede optar por la vía anterior: 0,5 % hasta 1.988.090 ₪ y 5 % por encima, sin tope de valor.
- En un apartamento de 4,5 millones de ₪ el impuesto baja de unos 120.000 ₪ a unos 12.600 ₪.
- La vía debe elegirse y revisarse antes de la firma, porque la declaración ante la Autoridad Tributaria se presenta dentro de los 30 días.
Impuesto de compra para olim en Israel: en qué consiste el beneficio y de dónde proviene
El impuesto de compra lo paga el comprador en toda adquisición de un derecho sobre un inmueble, según los tramos fijados en la Ley de Tributación Inmobiliaria (Plusvalía y Adquisición). Quien compra una vivienda única tiene tramos más favorables, y quien compra una vivienda adicional paga una tasa del 8 % desde el primer shekel. El panorama general, con la tabla completa de tramos, lo detallamos en la guía impuesto de compra 2026.
La reducción para olim no figura en la ley misma, sino en el Reglamento de Tributación Inmobiliaria (Plusvalía y Adquisición) (Impuesto de Compra), 5735 1974. Durante décadas rigió el Reglamento 12, que otorgaba al oleh una tasa del 0,5 % sobre la parte inferior del valor y del 5 % sobre el resto, en la compra de una vivienda o de un establecimiento comercial. Desde el 15 de agosto de 2024 está en vigor el Reglamento 12A, que traslada el beneficio a otro modelo: exención total en el primer tramo, una tasa del 0,5 % hasta 6.055.070 ₪ y la condición obligatoria de que la vivienda sea la única vivienda del oleh. En la práctica, para la mayoría de los olim que compran una casa para vivir el beneficio mejoró, y para quien compra un apartamento de inversión o un inmueble especialmente caro se redujo.
Es importante saber que los tramos del impuesto de compra están congelados y no se actualizan hasta el 15 de enero de 2028. Es decir, los montos de esta guía deberían seguir vigentes durante 2027, salvo que el legislador los modifique.
Quién se considera oleh y cuándo se abre la ventana de elegibilidad
Según el reglamento, oleh es quien entró en Israel con una visa de oleh o un certificado de oleh, y el ministro de Finanzas puede ampliar la definición a otros grupos. Esta definición deja fuera del beneficio a varios grupos que suelen confundirse:
- El residente que regresa y el residente que regresa tras una larga ausencia no son olim a estos efectos. Pueden acceder a otros beneficios, por ejemplo la devolución de la diferencia entre los tramos de vivienda adicional y los de vivienda única, pero no a la tasa del 0,5 %.
- El residente extranjero que no es oleh paga según los tramos de vivienda adicional aunque sea su única vivienda. Las reglas que se le aplican las detallamos en la guía residente extranjero que compra un apartamento en Tel Aviv.
- El cónyuge de un oleh que no es oleh puede beneficiarse a través de su pareja, como explicamos más adelante.
La ventana de elegibilidad comienza un año antes del día de la aliá y termina siete años después. Quien obtuvo la condición de oleh en marzo de 2026, por ejemplo, puede comprar con el beneficio una vivienda adquirida entre marzo de 2025 y marzo de 2033. La fecha determinante es la de la compra, es decir, el día de la firma del contrato, y no el día de la entrega de las llaves ni el de la inscripción en el Registro de la Propiedad (tabu). El beneficio se concede una sola vez: quien lo utilizó en un apartamento pequeño durante el primer año no podrá repetirlo cuando se mude a una vivienda mejor cinco años después, por lo que conviene pensar de antemano en qué vivienda ejercerlo.
En algunos olim lo que se mide es la primera entrada en Israel y no la fecha en que obtuvieron la condición, por ejemplo quien residió un tiempo en el país como residente temporal y solo después cambió de estatus. En estos casos hay que verificar con el abogado qué fecha figurará en el certificado de oleh y cómo calculará la ventana la Autoridad Tributaria.
Reglamento 12A: los tramos en 2026
La tabla presenta las tres vías una al lado de la otra: el comprador habitual de una vivienda única, el oleh según el Reglamento 12A y el oleh con derecho a optar por el anterior Reglamento 12. Los montos están en shekels y son correctos para 2026.
| Tramo del valor (₪) | Vivienda única, comprador habitual | Oleh, Reglamento 12A | Oleh, anterior Reglamento 12 |
|---|---|---|---|
| Hasta 1.978.745 | 0 % | 0 % | 0,5 % (hasta 1.988.090) |
| De 1.978.745 a 2.347.040 | 3,5 % | 0,5 % | 5 % (por encima de 1.988.090) |
| De 2.347.040 a 6.055.070 | 5 % | 0,5 % | 5 % |
| De 6.055.070 a 20.183.565 | 8 % | 8 % | 5 % |
| Más de 20.183.565 | 10 % | El beneficio no se aplica | 5 % |
De la tabla se desprenden tres observaciones. La primera: hasta 6.055.070 ₪ el Reglamento 12A es muy generoso, y el impuesto máximo en ese rango es de solo unos 20.382 ₪. La segunda: por encima de 6.055.070 ₪ el oleh paga el 8 %, exactamente igual que un comprador habitual, de modo que el ahorro es fijo y no crece con el precio. La tercera: cuando el valor supera los 20.183.565 ₪, el Reglamento 12A no se aplica en absoluto y el oleh paga según los tramos habituales sobre la totalidad del valor, salvo que tenga derecho a optar por la vía anterior.
Ejemplos calculados: el impuesto de compra para olim en Israel en tres niveles de precio
Los ejemplos son solo ilustrativos y se basan en los tramos de la tabla. Los precios reflejan tipos de inmuebles habituales en el norte de Tel Aviv y en las ciudades del Sharón.
Apartamento de cuatro ambientes por 4.500.000 ₪ en Ramat Aviv Gimel
- Comprador habitual de vivienda única: 12.890 ₪ por el segundo tramo más 107.648 ₪ por el tercero, en total unos 120.538 ₪.
- Oleh según el Reglamento 12A: 2.521.255 ₪ por 0,5 %, es decir, unos 12.606 ₪.
- Oleh según el anterior Reglamento 12: 9.940 ₪ por el primer tramo más 125.596 ₪ por el resto, en total unos 135.536 ₪.
En este caso el Reglamento 12A ahorra unos 107.900 ₪ frente a un comprador habitual, y la vía anterior resulta incluso más cara que los tramos habituales.
Apartamento con jardín por 8.000.000 ₪ en Bavli o en Tzahala
- Comprador habitual: 198.292 ₪ hasta 6.055.070 ₪ más el 8 % sobre 1.944.930 ₪, es decir, 155.594 ₪. En total unos 353.886 ₪.
- Oleh según el Reglamento 12A: 20.382 ₪ más esos mismos 155.594 ₪, en total unos 175.976 ₪.
- Oleh según el anterior Reglamento 12: 9.940 ₪ más el 5 % sobre 6.011.910 ₪, es decir, 300.596 ₪. En total unos 310.536 ₪.
Casa unifamiliar por 25.000.000 ₪ en Herzliya Pituach
- Comprador habitual y oleh según el Reglamento 12A: el valor supera el tope, por lo que el impuesto se calcula según los tramos habituales, unos 1.810.215 ₪.
- Oleh con derecho al anterior Reglamento 12: 9.940 ₪ más el 5 % sobre 23.011.910 ₪, en total unos 1.160.536 ₪.
El punto de equilibrio entre las dos vías para olim se sitúa en torno a los 12,5 millones de ₪. Por debajo, el Reglamento 12A es más barato; por encima, la vía anterior resulta más conveniente, siempre que el oleh tenga derecho a elegirla.
La condición de vivienda única, los cónyuges y la compra conjunta
La condición central del Reglamento 12A es que la vivienda adquirida sea la única vivienda del oleh. La definición de «vivienda única» en la normativa fiscal es más amplia de lo que sugiere la intuición: incluye participaciones en viviendas, viviendas recibidas en herencia en determinadas circunstancias y viviendas del cónyuge y de los hijos menores, que a efectos del impuesto de compra se consideran una sola unidad. Explicamos la definición en detalle en la guía quién se considera propietario de una vivienda. La cuestión de si una vivienda que el oleh posee fuera de Israel afecta a la elegibilidad no está resuelta de manera uniforme en todas las fuentes, y quien tenga una vivienda en el extranjero debería obtener el dictamen de un abogado antes de la firma.
En la compra conjunta rigen reglas que conviene conocer:
- Cónyuges que compran juntos y solo uno de ellos es oleh: el beneficio se concede sobre la totalidad del valor de la compra, como si el oleh fuera el único comprador.
- Quienes se casaron dentro de los 12 meses posteriores a la compra: se puede solicitar la devolución también por la parte del cónyuge que no tenía derecho al momento de la firma.
- Dos compradores que no son cónyuges, por ejemplo hermanos o socios, y solo uno de ellos es oleh: el beneficio se concede únicamente sobre la parte del oleh.
Como la unidad familiar se examina en conjunto, una vivienda propiedad del cónyuge israelí puede hacer que el oleh no cumpla la condición de vivienda única. Es uno de los errores más costosos que vemos, y con frecuencia se descubre solo cuando el contrato ya está firmado.
El anterior Reglamento 12: quién puede elegirlo y cuándo conviene
El oleh que entró en Israel por primera vez antes del 15 de agosto de 2024 puede elegir, dentro de su ventana de elegibilidad, entre el Reglamento 12A y el anterior Reglamento 12. Quien hizo aliá después de esa fecha está sujeto únicamente al Reglamento 12A. La elección no es una cuestión técnica, porque las dos vías están construidas de manera distinta:
- El Reglamento 12A es casi siempre el adecuado para una vivienda única con un valor de hasta unos 12,5 millones de ₪, es decir, para la mayoría de los apartamentos del norte de Tel Aviv, Ramat Hasharón, Raanana y Kfar Saba.
- El anterior Reglamento 12 no exige que se trate de una vivienda única ni está sujeto a un tope de valor. Puede convenir en un inmueble especialmente caro, en la compra de una vivienda que no es la única e incluso en la compra de un establecimiento comercial.
Un ejemplo ilustrativo: un oleh que hizo aliá en 2023, ya tiene un apartamento en Israel y evalúa comprar un apartamento de inversión por 3.000.000 ₪. Como comprador de una vivienda adicional pagaría 240.000 ₪. Según el anterior Reglamento 12, si cumple sus condiciones, el impuesto sería de unos 60.536 ₪. La diferencia de unos 180.000 ₪ justifica una revisión profesional precisa de las condiciones antes de decidir.
Comprar antes de la aliá: residente extranjero, devolución y momento de la firma
Muchas familias empiezan a buscar apartamento en Tel Aviv antes de hacer aliá. Es legítimo, pero el momento elegido influye directamente en el impuesto:
- Compra dentro del año anterior a la aliá: la operación entra en la ventana de elegibilidad. En la práctica, la Autoridad Tributaria cobrará inicialmente el impuesto según la condición del comprador el día de la compra, y tras obtener la condición de oleh se puede solicitar la devolución conforme al reglamento. Por eso hay que prever la liquidez necesaria para pagar el impuesto completo en una primera etapa.
- Compra más de un año antes de la aliá: la operación queda fuera de la ventana. El comprador pagará como residente extranjero, según los tramos de vivienda adicional, y como máximo podrá solicitar la devolución de la diferencia respecto de la vivienda única si se convierte en residente de Israel dentro de los dos años posteriores a la compra, según las reglas aplicables a los residentes extranjeros.
- Compra después de la aliá: la vía más sencilla. El beneficio se solicita ya en la declaración ante la Autoridad Tributaria, junto con el certificado de oleh.
Para quien tiene flexibilidad en las fechas, la diferencia entre firmar trece meses antes de la aliá y firmar once meses antes puede llegar a cientos de miles de shekels. Es una decisión que debe tomarse junto con el abogado, antes de presentar una oferta.
Financiación, liquidez y qué revisar antes de la firma
El oleh que vive en Israel se considera residente a efectos de la hipoteca, por lo que se le aplican los límites de financiación del Banco de Israel como a cualquier residente: hasta el 75 % del valor del inmueble en la compra de una vivienda única, hasta el 70 % para quienes cambian a una vivienda mejor y hasta el 50 % para una vivienda de inversión. En la práctica, los bancos examinan con cautela los ingresos procedentes del extranjero y un historial crediticio que no es israelí, por lo que conviene empezar por gestionar una aprobación de principio para la hipoteca antes de empezar a visitar inmuebles. El impuesto de compra no se financia con la hipoteca y se paga con fondos propios.
El calendario ante la Autoridad Tributaria es el mismo para todo comprador: declaración de la operación dentro de los 30 días posteriores a la firma y pago del impuesto dentro de los 60 días. Una breve lista de verificación antes de la firma:
- Certificado de oleh vigente y verificación de la fecha a partir de la cual se mide la ventana de elegibilidad.
- Revisión de todos los inmuebles de propiedad de la unidad familiar, en Israel y en el extranjero.
- Comparación entre el Reglamento 12A y la vía anterior, para quien tiene derecho a elegir.
- El inmueble en sí: extracto del Registro de la Propiedad, permisos e irregularidades de construcción, como detallamos en la guía verificaciones antes de comprar un apartamento.
- Realización del cálculo en el simulador del impuesto de compra de la Autoridad Tributaria y comparación con el cálculo del abogado.
Preguntas frecuentes
¿Cuánto impuesto de compra paga un nuevo inmigrante por su primera vivienda?
Según el Reglamento 12A, en una vivienda única el oleh está exento hasta 1.978.745 ₪, paga el 0,5 % sobre la parte que llega hasta 6.055.070 ₪ y el 8 % sobre la parte que llega hasta 20.183.565 ₪. En una vivienda de valor superior el beneficio no se aplica.
¿Durante cuánto tiempo después de la aliá se puede aprovechar el beneficio?
La ventana comienza un año antes del día de la aliá y se extiende siete años después. La fecha determinante es el día de la firma del contrato de compra.
¿Puede un nuevo inmigrante aprovechar el beneficio en un apartamento de inversión?
Según el Reglamento 12A no, porque solo se aplica a una vivienda única. El oleh que entró en Israel antes del 15.8.2024 puede optar por el anterior Reglamento 12, que no exige vivienda única, y conviene revisar las condiciones con un asesor fiscal.
¿Qué ocurre si solo uno de los cónyuges es oleh?
Cuando los cónyuges compran juntos, el beneficio se concede sobre la totalidad del valor de la compra aunque solo uno de ellos sea oleh. No obstante, una vivienda propiedad del cónyuge que no es oleh puede hacer que no se cumpla la condición de vivienda única.
¿Tiene derecho el residente que regresa a la reducción del impuesto de compra para olim?
No. El residente que regresa y el residente que regresa tras una larga ausencia no se consideran olim a efectos del reglamento. Pueden tener derecho a la devolución de la diferencia entre los tramos de vivienda adicional y los de vivienda única, según las reglas aplicables a los residentes extranjeros.
Antes de empezar a buscar apartamento
El beneficio para olim es una oportunidad única, y el momento de la compra, la composición de la propiedad y la elección de la vía determinan si se aprovecha por completo. RS Nadlan acompaña a muchos clientes que hacen aliá y buscan su hogar en Tel Aviv, Ramat Hasharón, Herzliya, Raanana y Kfar Saba, con especialización en los barrios del norte de Tel Aviv, y trabaja junto al abogado y al asesor fiscal del cliente. Puede conocer los inmuebles que comercializamos actualmente, contactarnos aquí o llamar al 077-500-4600 (desde el extranjero, +972 77 500 4600).
Nuestras propiedades en venta en Ramat Aviv Gimel
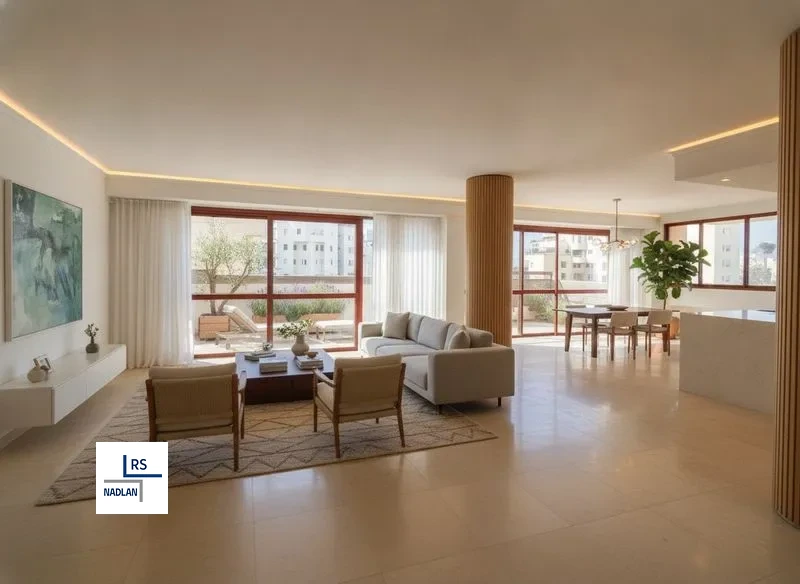 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 5,5 habitaciones
- aprox. 200 m²
- Planta alta
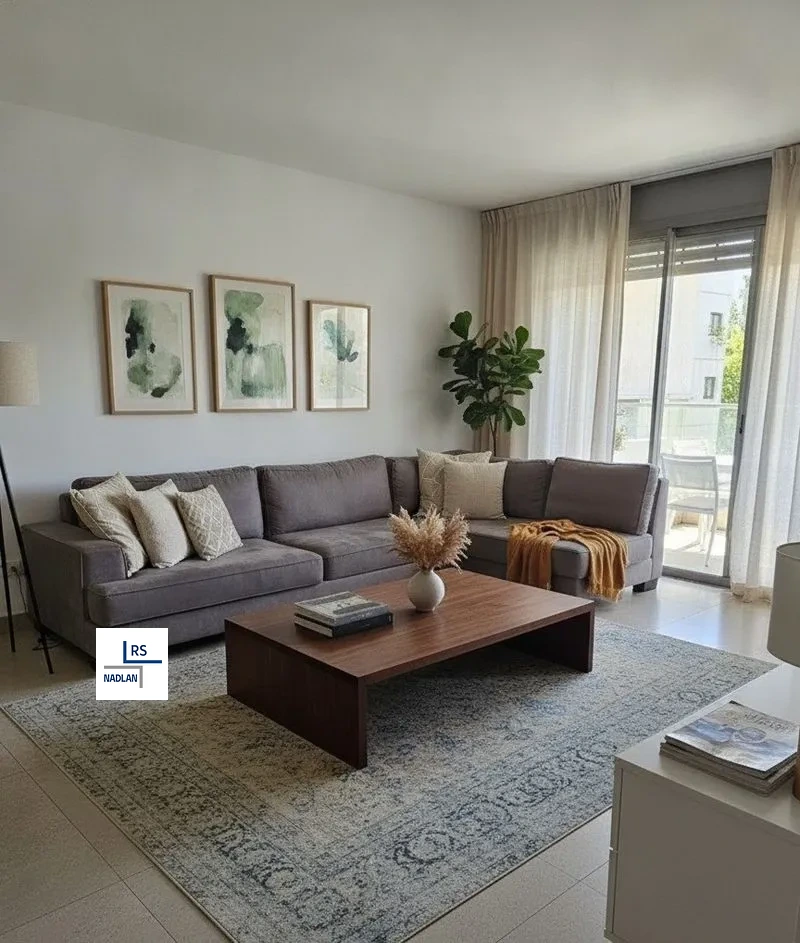 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 6 habitaciones
- aprox. 130 m²
- Planta inferior
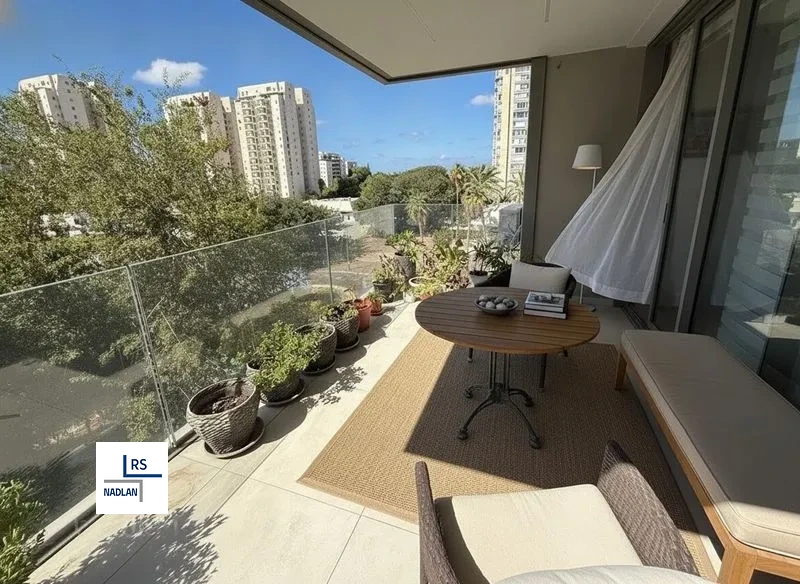 En venta
Ramat Aviv Gimel, Tel Aviv-Yafo
- 4,5 habitaciones
- aprox. 130 m²
- Planta intermedia
